Энергия прошлого: мирный атом отступает
Пока представители атомной отрасли на международных площадках говорят о «ядерном ренессансе», свежий доклад World Nuclear Industry Status Report (WNISR2026) демонстрирует обратное: при всех усилиях отрасли выработка на АЭС выросла за год лишь на 1%, в то время как солнечная энергетика совершила скачок на 30%.
Доклад о состоянии мировой ядерной отрасли в 2026 году (WNISR2026) - один из самых авторитетных ежегодных обзоров состояния атомной энергетики, который более 30 лет отслеживает состояние атомной отрасли. На более 600 страницах документа - оценка состояния и тенденций ядерной отрасли во всем мире, большого спектра аспектов ее деятельности и проблем с нею связанных. Авторы также фокусируются на подробном анализе ситуации в десяти ядерных державах, включая топ-5 производителей: США, Китай, Франция, Россия и Южная Корея.
Авторы нового доклада аргументируют тезис о том, что возобновляемая энергетика (ВИЭ) окончательно вытеснила атомную с доминирующих позиций и это - не разовое достижение. И в прошлом году ВИЭ опережали атомную отрасль по объему привлекаемых инвестиций и общим показателям солнца и ветра. Но свежие данные WNISR подтверждают взятие новой высоты: впервые в истории объем электроэнергии, выработанной одними только солнечными панелями, превысил выработку всех АЭС планеты. Более того, вся возобновляемая энергетика за исключением крупных ГЭС впервые полностью перекрыла весь прирост глобального спроса на электроэнергию.
Если в отчете WNISR2025 у атомной энергетики еще фиксировался положительный баланс (тогда в эксплуатацию ввели семь новых реакторов, а закрыли четыре), то в нынешнем году все повторилось с точностью наоборот: мир лишился семи атомных реакторов, а в строй ввели только четыре. И это впервые с 2021 г. привело к снижению чистой операционной мощности всей глобальной ядерной генерации. За прошедший год список стран, отказавшихся от атомной энергии, пополнился еще одним государством: Тайвань окончательно завершил вывод из эксплуатации всех своих АЭС в рамках реализации государственной концепции «безъядерной родины».
Авторы WNISR2026 отмечают: совокупная выработка атомной энергии увеличилась на символический 1,1%, однако этот рост был полностью обеспечен Китаем (+7,6%). За пределами КНР производство ядерной энергии снизилось на 0,2% и фактически застряло на показателях тридцатилетней давности, а доля атома в мировом энергобалансе электричества упала до 8,8% - наименьшего значения за последние 45 лет.
Новое строительство
Россия запустила новый отечественный энергоблок (речь идет о блоке № 1 Курской АЭС-2, мощностью 1250МВт, введенном в строй в декабре 2025 г.- марте 2026) и остается четвертым по величине производителем ядерной электроэнергии в мире.
Как следует из свежего WNISR, в прошлом году к сети были подключены два новых реактора в Китае и по одному в Индии и России. «Россия доминирует на международном рынке с 28 строящимися энергоблоками, 22 из которых сооружаются в 9 других странах (включая Китай, Индию, Турцию, Египет и Бангладеш), - указано в докладе. -Подконтрольный государству Росатом является ведущим международным строителем атомных электростанций в мире с 38% общемирового объема».
Бангладеш. Два реактора российской конструкции находятся в стадии строительства с 2017. При этом, как отмечено в WNISR2026, к концу 2025 г. «Бангладеш стала крупнейшим государственным должником России».
Египет. Строительство первой атомной электростанции (четыре реактора ВВЭР-1200) было начато на площадке Эль-Дабаа в июле 2022 г. Плановый запуск уже перенесен с первого блока с 2026 г. на 2028 г.
Узбекистан. В июне 2026 г. началось строительство разработанного в России малого модульного реактора (ММР) на площадке Джизак, что было отмечено церемонией с участием генерального директора МАГАТЭ Рафаэля Мариано Гросси и виртуальным присутствием президентов России и Узбекистана.
Турция. На АЭС «Аккую» сооружаются 4 энергоблока ВВЭР-1200. Физический пуск Блока №1 изначально планировался на 2023 г. В докладе отмечается, что за последний год проект «был снова задержан», хотя локально продвигается к этапу запуска.
Венгрия с АЭС «Пакш-II» - единственная стройка Росатома на территории ЕС. Несмотря на санкционные барьеры, в феврале 2026 г. Росатом официально перешел от подготовительных работ к непосредственному началу сооружения первого реактора. Несколькими месяцами позже вызванная климатическими изменениями засуха вынудила снизить мощность до 90% на действующих блоках, а пришедшее в 2026 г. новое правительство Венгрии инициировало пересмотр проекта нового строительства.
Старость – не радость
По состоянию на середину 2026 г. средний возраст всех действующих коммерческих ядерных реакторов в мире достиг 32,9 года. Российский атомные станции выглядят более молодыми: 29,5-30 лет. Но фактором «молодости» авторы WNISR называют не физический возраст, а ввод в эксплуатацию новых блоков.
Доклад о состоянии мировой ядерной отрасли в 2026 году (WNISR2026) - один из самых авторитетных ежегодных обзоров состояния атомной энергетики, который более 30 лет отслеживает состояние атомной отрасли. На более 600 страницах документа - оценка состояния и тенденций ядерной отрасли во всем мире, большого спектра аспектов ее деятельности и проблем с нею связанных. Авторы также фокусируются на подробном анализе ситуации в десяти ядерных державах, включая топ-5 производителей: США, Китай, Франция, Россия и Южная Корея.
Авторы нового доклада аргументируют тезис о том, что возобновляемая энергетика (ВИЭ) окончательно вытеснила атомную с доминирующих позиций и это - не разовое достижение. И в прошлом году ВИЭ опережали атомную отрасль по объему привлекаемых инвестиций и общим показателям солнца и ветра. Но свежие данные WNISR подтверждают взятие новой высоты: впервые в истории объем электроэнергии, выработанной одними только солнечными панелями, превысил выработку всех АЭС планеты. Более того, вся возобновляемая энергетика за исключением крупных ГЭС впервые полностью перекрыла весь прирост глобального спроса на электроэнергию.
Если в отчете WNISR2025 у атомной энергетики еще фиксировался положительный баланс (тогда в эксплуатацию ввели семь новых реакторов, а закрыли четыре), то в нынешнем году все повторилось с точностью наоборот: мир лишился семи атомных реакторов, а в строй ввели только четыре. И это впервые с 2021 г. привело к снижению чистой операционной мощности всей глобальной ядерной генерации. За прошедший год список стран, отказавшихся от атомной энергии, пополнился еще одним государством: Тайвань окончательно завершил вывод из эксплуатации всех своих АЭС в рамках реализации государственной концепции «безъядерной родины».
Авторы WNISR2026 отмечают: совокупная выработка атомной энергии увеличилась на символический 1,1%, однако этот рост был полностью обеспечен Китаем (+7,6%). За пределами КНР производство ядерной энергии снизилось на 0,2% и фактически застряло на показателях тридцатилетней давности, а доля атома в мировом энергобалансе электричества упала до 8,8% - наименьшего значения за последние 45 лет.
Новое строительство
Россия запустила новый отечественный энергоблок (речь идет о блоке № 1 Курской АЭС-2, мощностью 1250МВт, введенном в строй в декабре 2025 г.- марте 2026) и остается четвертым по величине производителем ядерной электроэнергии в мире.
Как следует из свежего WNISR, в прошлом году к сети были подключены два новых реактора в Китае и по одному в Индии и России. «Россия доминирует на международном рынке с 28 строящимися энергоблоками, 22 из которых сооружаются в 9 других странах (включая Китай, Индию, Турцию, Египет и Бангладеш), - указано в докладе. -Подконтрольный государству Росатом является ведущим международным строителем атомных электростанций в мире с 38% общемирового объема».
Бангладеш. Два реактора российской конструкции находятся в стадии строительства с 2017. При этом, как отмечено в WNISR2026, к концу 2025 г. «Бангладеш стала крупнейшим государственным должником России».
Египет. Строительство первой атомной электростанции (четыре реактора ВВЭР-1200) было начато на площадке Эль-Дабаа в июле 2022 г. Плановый запуск уже перенесен с первого блока с 2026 г. на 2028 г.
Узбекистан. В июне 2026 г. началось строительство разработанного в России малого модульного реактора (ММР) на площадке Джизак, что было отмечено церемонией с участием генерального директора МАГАТЭ Рафаэля Мариано Гросси и виртуальным присутствием президентов России и Узбекистана.
Турция. На АЭС «Аккую» сооружаются 4 энергоблока ВВЭР-1200. Физический пуск Блока №1 изначально планировался на 2023 г. В докладе отмечается, что за последний год проект «был снова задержан», хотя локально продвигается к этапу запуска.
Венгрия с АЭС «Пакш-II» - единственная стройка Росатома на территории ЕС. Несмотря на санкционные барьеры, в феврале 2026 г. Росатом официально перешел от подготовительных работ к непосредственному началу сооружения первого реактора. Несколькими месяцами позже вызванная климатическими изменениями засуха вынудила снизить мощность до 90% на действующих блоках, а пришедшее в 2026 г. новое правительство Венгрии инициировало пересмотр проекта нового строительства.
Старость – не радость
По состоянию на середину 2026 г. средний возраст всех действующих коммерческих ядерных реакторов в мире достиг 32,9 года. Российский атомные станции выглядят более молодыми: 29,5-30 лет. Но фактором «молодости» авторы WNISR называют не физический возраст, а ввод в эксплуатацию новых блоков.
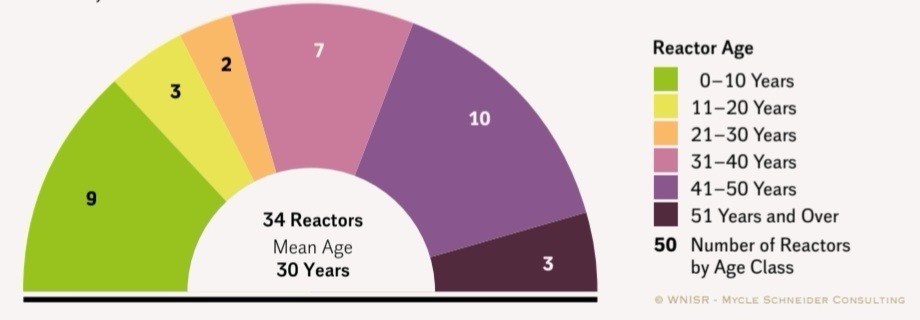
Также в докладе отмечается, что ключевой стратегией сохранения действующих мощностей в России остается масштабная программа продления ресурса советских реакторов (ВВЭР-440, ВВЭР-1000 и РБМК-1000) до 45-50, а в некоторых случаях и до 60 лет. Активное продление сроков обусловлено необходимостью выиграть время до ввода новых замещающих блоков (таких как ВВЭР-ТОИ на Курской АЭС-2) и замедлить вывод из эксплуатации устаревающих энергоблоков первого и второго поколений.
Декомиссия: задержки на десятилетия
Авторы доклада посчитали средний возраст реакторов, выводимых из эксплуатации в мире в последние годы: 48,7 года. Это свидетельствует о том, что большинство стран предпочитают максимально продлевать срок службы существующих блоков из-за высокой стоимости.
Согласно данным WNISR2026, к середине 2026 г. в мире было окончательно остановлено 224 энергоблока общей мощностью 111 ГВт. Из этого массива за всё время полностью ликвидированы и очищены до состояния «зеленой лужайки» всего 10 реакторов. На освобождение площадок для неограниченного использования ушло в среднем 22 года. Подавляющая часть остановленных реакторов десятилетиями находится в режиме «безопасного сохранения», поскольку операторы откладывают наиболее сложные и финансово затратные стадии демонтажа на неопределенное будущее.
Из-за старения советского наследия в российском ядерном секторе проблема вывода из эксплуатации приобретает критические масштабы. По оценкам экспертов WNISR2026, концерн «Росэнергоатом» планирует окончательно остановить и демонтировать как минимум 35 реакторов на восьми отечественных АЭС.
Однако эта программа столкнулась с огромным дефицитом финансирования: при необходимых затратах на ликвидацию около €21 млрд, реальный зарезервированный фонд обеспечения покрывает лишь малую часть, создавая финансовую дыру примерно в €18,7 млрд. В условиях дефицита средств Россия вынуждена прибегать к тактике отложенного демонтажа. Второй острый аспект российской программы декомиссии связан с накоплением радиоактивных отходов. Сейчас на территории РФ уже находится около 774 тыс. м³ ядерных отходов советского периода, а грядущий демонтаж стареющих реакторов сгенерирует еще как минимум 800 тыс. м³ опасных материалов.
Доклад WNISR2026 подчеркивает, что из-за переориентации государственного бюджета на военные нужды, ослабления экологического регулирования и подавления независимого радиационного мониторинга внутри страны, «риски неконтролируемого ухудшения состояния стареющей атомной инфраструктуры внутри России выходят на угрожающий уровень».
Малые реакторы: не все то золото
Хотя сектор малых модульных реакторов совершил переход от теоретических концепций к практическому воплощению, авторы Доклада называют их перспективы «неоднозначными». С одной стороны, 2026 г. зафиксировал первые коммерческие вехи: в Канаде проект BWRX-300 от GE-Hitachi на площадке Дарлингтон вышел на фазу заливки первого бетона, Россия закрепила лидерство благодаря опыту «Академика Ломоносова» в стране ведутся работы по сооружению первой наземной АЭС малой мощности в Якутии на базе реактора РИТМ-200Н, а также серия плавучих энергоблоков для Баимского ГОКа на Чукотке. С другой стороны, авторы WNISR подчеркивают серьезные риски: технология до сих пор страдает от высокой стоимости единицы мощности, регуляторных задержек и отсутствия серийного производства. Без массовых заказов малые реакторы не могут составить конкуренцию стремительно дешевеющей солнечной и ветровой энергетике, оставляя вопрос их экономической целесообразности открытым.
Россия: рост импорта вопреки санкциям
Глава «Ядерная взаимозависимость России» в новом докладе объясняет, почему зависимость западных ядерных компаний от России как клиента столь же значительна, как и их зависимость от России.
Санкции заметно ударили по проектам создания совместных с Росатомом производств в Европе. К примеру, задержка завода в Лингене (Германия). Франко-российское совместное предприятие на базе Framatome планировало развернуть линию по фабрикации топлива для реакторов ВВЭР-1000, но проект столкнулся с жестким сопротивлением немецких властей и общественности, застряв в юридических согласованиях.
Согласно докладу WNISR2026, степень влияния санкций остается неоднородной. С одной стороны, финансовые и логистические ограничения вызывают системные задержки, с другой - Росатом продолжает оставаться абсолютным лидером по числу активных строительных площадок в мире.
Новый доклад фиксирует устойчивость Росатома к внешнему давлению, дополняя прошлогодний анализ первых последствий санкций. Вопреки попыткам Запада диверсифицировать поставки, Россия в 2025 г. нарастила экспорт обогащенного урана в США, ЕС и Китай и сохранила ключевые позиции на рынке ядерного топлива. В то же время Китай существенно увеличил закупки российского низкообогащенного урана для своей ядерной программы, а США, несмотря на введенные ограничения, продолжили закупки через систему исключений (waivers). При этом доклад отмечает и обратную сторону: санкции спровоцировали задержки зарубежных строительных проектов Росатома, что привело к первому за десять лет снижению его общей международной выручки.
Согласно WNISR2026, Роcсия остается ключевым игроком на мировом рынке ядерного топливного цикла. Зависимость носит обоюдный характер: западные компании выступают как покупателями российских услуг по конверсии и обогащению урана, так и поставщиками специализированного оборудования для зарубежных строек Росатома.
«Сложности» сохраняются в сфере поставок готового топлива (ТВС) для реакторов советского и российского дизайна ВВЭР в Европейском союзе. Несмотря на декларируемые ЕС намерения диверсифицировать импорт и переход ряда восточноевропейских АЭС на местное альтернативное топливо, полная автономия пока не достигнута. Из-за опасений будущих санкций и особенностей долгосрочных контрактов, стоимостные объемы и закупки обогащенной урановой продукции (EUP) странами Запада впрок существенно превышают показатели до 2022 г. Ведущие европейские инжиниринговые компании глубоко интегрированы в международные проекты Росатома («Аккую», «Эль-Дабаа» и «Пакш-2»), поставляя для них высокотехнологичные автоматизированные системы управления и другие компоненты.
Например, со своими тихоходными паровыми турбинами большой мощности французская Arabelle Solutions столкнулась с задержками поставок уже готового оборудования на росатомовские стройки, что вынуждает европейский бизнес активно лоббировать точечные исключения из санкционных пакетов ЕС. Одновременно с этим монтаж новых импортных систем на строящихся АЭС на Курской АЭС-2 заблокирован режимом экспортного контроля.
Не меньшая уязвимость Запада проявилась в технологиях ядерного топливного цикла, где Франция оказалась в прямой зависимости от сибирских мощностей. Французская компания Orano, перерабатывая отработавшее топливо со своих станций, получает регенерированный уран, но у нее полностью отсутствует инфраструктура для его химической обработки. А единственной в мире промышленной площадкой с этой технологией остается Сибирский химический комбинат Росатома в Северске. В результате, несмотря на санкции, Франция была вынуждена возобновить транспортировки.
«Экономический фактор лишь усугубил эту связь: на фоне скачка мировых цен на свежее сырье в 2025-2026 гг. европейским операторам стало гораздо выгоднее отправлять отходы на регенерацию в Россию, чем закупать новый уран на открытом рынке, даже несмотря на то, что обратно на французскую АЭС «Крюа» возвращается лишь около 10% переработанного материала. Попытки создать независимую европейскую инфраструктуру конверсии займут от двух до пяти лет, а полная энергонезависимость ЕС возможна лишь к 2030-2035 гг.», - пишут авторы доклада.
Укрепляется и сотрудничество Росатома с Китаем. Пользуясь дисконтом, предлагаемым Россией под санкционным давлением, Пекин накапливает стратегические запасы сырья. Эксперты также отмечают схему замещения: закупая российское топливо для внутренних нужд, Китай высвобождает мощности своих компаний для последующего легального экспорта обогащенного урана в США по высоким рыночным ценам.
Осознание уязвимости перед Россией вынуждает США предпринимать экстренные шаги по восстановлению цепочек поставок. В январе 2026 г. Министерство энергетики США (DOE) запустило долгосрочную программу финансирования объемом $2,7 млрд, чтобы ликвидировать зависимость от продукции Росатома. Но пока российский ядерный гигант сохраняет статус ключевого игрока мирового энергорынка и продолжает зарабатывать миллионы на обслуживании мирового атомного цикла» - к такому выводу приходят авторы WNISR.
Эксперты приходят к выводу: на фоне общего застоя отрасли географический вектор атомного строительства окончательно сместился на Восток, где Россия и Китай установили жесткую монополию. На фоне многолетних попыток Запада добиться автономности своей ядерной отрасли, Росатом продолжает сохранять статус ключевого глобального игрока и единственного поставщика для стран-новичков «ядерного клуба». Даже международные санкции не смогли остановить экспансию: из-за глубокой технологической взаимозависимости европейский бизнес вынужден официально лоббировать задержки или исключения в санкционных пакетах, чтобы сохранить контракты с российским монополистом.
Декомиссия: задержки на десятилетия
Авторы доклада посчитали средний возраст реакторов, выводимых из эксплуатации в мире в последние годы: 48,7 года. Это свидетельствует о том, что большинство стран предпочитают максимально продлевать срок службы существующих блоков из-за высокой стоимости.
Согласно данным WNISR2026, к середине 2026 г. в мире было окончательно остановлено 224 энергоблока общей мощностью 111 ГВт. Из этого массива за всё время полностью ликвидированы и очищены до состояния «зеленой лужайки» всего 10 реакторов. На освобождение площадок для неограниченного использования ушло в среднем 22 года. Подавляющая часть остановленных реакторов десятилетиями находится в режиме «безопасного сохранения», поскольку операторы откладывают наиболее сложные и финансово затратные стадии демонтажа на неопределенное будущее.
Из-за старения советского наследия в российском ядерном секторе проблема вывода из эксплуатации приобретает критические масштабы. По оценкам экспертов WNISR2026, концерн «Росэнергоатом» планирует окончательно остановить и демонтировать как минимум 35 реакторов на восьми отечественных АЭС.
Однако эта программа столкнулась с огромным дефицитом финансирования: при необходимых затратах на ликвидацию около €21 млрд, реальный зарезервированный фонд обеспечения покрывает лишь малую часть, создавая финансовую дыру примерно в €18,7 млрд. В условиях дефицита средств Россия вынуждена прибегать к тактике отложенного демонтажа. Второй острый аспект российской программы декомиссии связан с накоплением радиоактивных отходов. Сейчас на территории РФ уже находится около 774 тыс. м³ ядерных отходов советского периода, а грядущий демонтаж стареющих реакторов сгенерирует еще как минимум 800 тыс. м³ опасных материалов.
Доклад WNISR2026 подчеркивает, что из-за переориентации государственного бюджета на военные нужды, ослабления экологического регулирования и подавления независимого радиационного мониторинга внутри страны, «риски неконтролируемого ухудшения состояния стареющей атомной инфраструктуры внутри России выходят на угрожающий уровень».
Малые реакторы: не все то золото
Хотя сектор малых модульных реакторов совершил переход от теоретических концепций к практическому воплощению, авторы Доклада называют их перспективы «неоднозначными». С одной стороны, 2026 г. зафиксировал первые коммерческие вехи: в Канаде проект BWRX-300 от GE-Hitachi на площадке Дарлингтон вышел на фазу заливки первого бетона, Россия закрепила лидерство благодаря опыту «Академика Ломоносова» в стране ведутся работы по сооружению первой наземной АЭС малой мощности в Якутии на базе реактора РИТМ-200Н, а также серия плавучих энергоблоков для Баимского ГОКа на Чукотке. С другой стороны, авторы WNISR подчеркивают серьезные риски: технология до сих пор страдает от высокой стоимости единицы мощности, регуляторных задержек и отсутствия серийного производства. Без массовых заказов малые реакторы не могут составить конкуренцию стремительно дешевеющей солнечной и ветровой энергетике, оставляя вопрос их экономической целесообразности открытым.
Россия: рост импорта вопреки санкциям
Глава «Ядерная взаимозависимость России» в новом докладе объясняет, почему зависимость западных ядерных компаний от России как клиента столь же значительна, как и их зависимость от России.
Санкции заметно ударили по проектам создания совместных с Росатомом производств в Европе. К примеру, задержка завода в Лингене (Германия). Франко-российское совместное предприятие на базе Framatome планировало развернуть линию по фабрикации топлива для реакторов ВВЭР-1000, но проект столкнулся с жестким сопротивлением немецких властей и общественности, застряв в юридических согласованиях.
Согласно докладу WNISR2026, степень влияния санкций остается неоднородной. С одной стороны, финансовые и логистические ограничения вызывают системные задержки, с другой - Росатом продолжает оставаться абсолютным лидером по числу активных строительных площадок в мире.
Новый доклад фиксирует устойчивость Росатома к внешнему давлению, дополняя прошлогодний анализ первых последствий санкций. Вопреки попыткам Запада диверсифицировать поставки, Россия в 2025 г. нарастила экспорт обогащенного урана в США, ЕС и Китай и сохранила ключевые позиции на рынке ядерного топлива. В то же время Китай существенно увеличил закупки российского низкообогащенного урана для своей ядерной программы, а США, несмотря на введенные ограничения, продолжили закупки через систему исключений (waivers). При этом доклад отмечает и обратную сторону: санкции спровоцировали задержки зарубежных строительных проектов Росатома, что привело к первому за десять лет снижению его общей международной выручки.
Согласно WNISR2026, Роcсия остается ключевым игроком на мировом рынке ядерного топливного цикла. Зависимость носит обоюдный характер: западные компании выступают как покупателями российских услуг по конверсии и обогащению урана, так и поставщиками специализированного оборудования для зарубежных строек Росатома.
«Сложности» сохраняются в сфере поставок готового топлива (ТВС) для реакторов советского и российского дизайна ВВЭР в Европейском союзе. Несмотря на декларируемые ЕС намерения диверсифицировать импорт и переход ряда восточноевропейских АЭС на местное альтернативное топливо, полная автономия пока не достигнута. Из-за опасений будущих санкций и особенностей долгосрочных контрактов, стоимостные объемы и закупки обогащенной урановой продукции (EUP) странами Запада впрок существенно превышают показатели до 2022 г. Ведущие европейские инжиниринговые компании глубоко интегрированы в международные проекты Росатома («Аккую», «Эль-Дабаа» и «Пакш-2»), поставляя для них высокотехнологичные автоматизированные системы управления и другие компоненты.
Например, со своими тихоходными паровыми турбинами большой мощности французская Arabelle Solutions столкнулась с задержками поставок уже готового оборудования на росатомовские стройки, что вынуждает европейский бизнес активно лоббировать точечные исключения из санкционных пакетов ЕС. Одновременно с этим монтаж новых импортных систем на строящихся АЭС на Курской АЭС-2 заблокирован режимом экспортного контроля.
Не меньшая уязвимость Запада проявилась в технологиях ядерного топливного цикла, где Франция оказалась в прямой зависимости от сибирских мощностей. Французская компания Orano, перерабатывая отработавшее топливо со своих станций, получает регенерированный уран, но у нее полностью отсутствует инфраструктура для его химической обработки. А единственной в мире промышленной площадкой с этой технологией остается Сибирский химический комбинат Росатома в Северске. В результате, несмотря на санкции, Франция была вынуждена возобновить транспортировки.
«Экономический фактор лишь усугубил эту связь: на фоне скачка мировых цен на свежее сырье в 2025-2026 гг. европейским операторам стало гораздо выгоднее отправлять отходы на регенерацию в Россию, чем закупать новый уран на открытом рынке, даже несмотря на то, что обратно на французскую АЭС «Крюа» возвращается лишь около 10% переработанного материала. Попытки создать независимую европейскую инфраструктуру конверсии займут от двух до пяти лет, а полная энергонезависимость ЕС возможна лишь к 2030-2035 гг.», - пишут авторы доклада.
Укрепляется и сотрудничество Росатома с Китаем. Пользуясь дисконтом, предлагаемым Россией под санкционным давлением, Пекин накапливает стратегические запасы сырья. Эксперты также отмечают схему замещения: закупая российское топливо для внутренних нужд, Китай высвобождает мощности своих компаний для последующего легального экспорта обогащенного урана в США по высоким рыночным ценам.
Осознание уязвимости перед Россией вынуждает США предпринимать экстренные шаги по восстановлению цепочек поставок. В январе 2026 г. Министерство энергетики США (DOE) запустило долгосрочную программу финансирования объемом $2,7 млрд, чтобы ликвидировать зависимость от продукции Росатома. Но пока российский ядерный гигант сохраняет статус ключевого игрока мирового энергорынка и продолжает зарабатывать миллионы на обслуживании мирового атомного цикла» - к такому выводу приходят авторы WNISR.
Эксперты приходят к выводу: на фоне общего застоя отрасли географический вектор атомного строительства окончательно сместился на Восток, где Россия и Китай установили жесткую монополию. На фоне многолетних попыток Запада добиться автономности своей ядерной отрасли, Росатом продолжает сохранять статус ключевого глобального игрока и единственного поставщика для стран-новичков «ядерного клуба». Даже международные санкции не смогли остановить экспансию: из-за глубокой технологической взаимозависимости европейский бизнес вынужден официально лоббировать задержки или исключения в санкционных пакетах, чтобы сохранить контракты с российским монополистом.
12.11.2026