В регионах присутствия АЭС (Курская, Мурманская, Саратовская, Ростовская области) принято гордиться низкими тарифами на электроэнергию. Однако за цифрами в квитанциях скрывается гигантская финансовая пирамида. То, что потребитель не доплачивает сегодня, государство изымает через налоги и экологический ущерб, последствия которого растянутся на столетия.
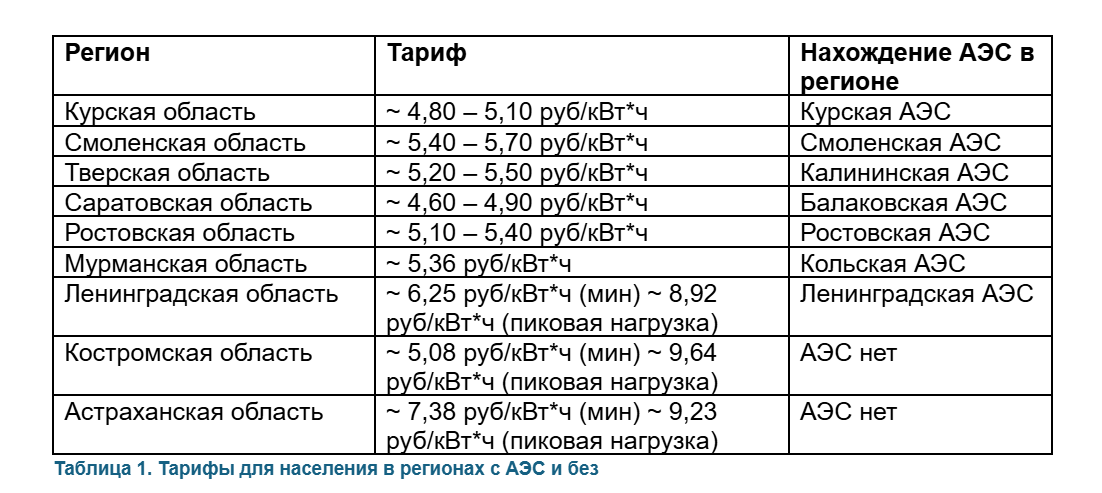
Важные факторы, влияющие на стоимость:
Индексация: Последнее изменение тарифов произошло 1 января 2026 года, следующее плановое изменение ожидается во втором полугодии.
1. Скрытые субсидии: кто на самом деле платит за «грязный» хвост?
Официальный тариф АЭС учитывает только операционные расходы и топливную составляющую. Но он игнорирует колоссальные затраты на обращение с радиоактивными отходами (РАО) и отработавшим ядерным топливом (ОЯТ).
2. Ловушка вывода из эксплуатации
Главный аргумент сторонников АЭС — долговечность станций. Но сегодня мы подходим к опасной черте: старые блоки (РБМК-1000 и ранние ВВЭР-440) требуют остановки.
Мировой опыт показывает: согласно данным Европейской счётной палаты вывод из эксплуатации АЭС дороже, чем ее строительство.
В России же фонд на вывод из эксплуатации АЭС формируется по остаточному принципу. Когда придет время массового вывода из эксплуатации блоков в Смоленской или Курской областях, накопленных средств не хватит. Результат предсказуем: резкий скачок тарифа или прямые изъятия из бюджета, чтобы законсервировать «фонящие» руины.
3. Тариф как социальный наркотик
Низкий тариф в атомных регионах — это политический инструмент, который тормозит развитие альтернативной энергетики.
Цена «мирного атома»
Атомная энергетика в ее нынешнем виде в России — это антигуманная экономика. Мы потребляем энергию сегодня, оставляя расходы на вывод из эксплуатации станций, охрану могильников и дезактивацию рек Урала будущим поколениям. Если включить в тариф реальную стоимость утилизации ОЯТ и гарантированный бюджет на вывод из эксплуатации станции по западным стандартам, атомный киловатт станет самым дорогим в истории страны.
Глобальный энергетический переход: почему бизнес выбирает ВИЭ, а не «ядерный долгострой»
Пока государственные корпорации лоббируют строительство новых АЭС, аргументируя это «энергобезопасностью», частный капитал во всем мире стремительно уходит в возобновляемую энергетику. Причина прагматична: солнце и ветер стали дешевле атома.
1. Экономический обвал цен на киловатт
За последние 10 лет стоимость солнечной электроэнергии упала на 90%, а ветровой — на 70%. Согласно данным Lazard (LCOE — приведенная стоимость энергии), генерация на новых солнечных и ветровых фермах в США и Европе обходится в $24–50 за МВт·ч. Для сравнения: электричество от новых АЭС стоит $130–200 за МВт·ч.
2. Скорость против бюрократии
Бизнес ценит время. Проектирование и строительство современной АЭС занимает в среднем 15–20 лет. За это время технологии хранения энергии успевают смениться дважды, а рыночная конъюнктура — полностью трансформироваться. Ветропарк или солнечная электростанция возводятся за 1–3 года. Инвестор начинает получать возврат на вложенный капитал почти мгновенно, в то время как АЭС превращается в «черную дыру», поглощающую миллиарды субсидий еще до пуска первого тока.
3. Политический пиар против рыночной реальности
Несмотря на громкие заявления политиков в ЕС и США о «возрождении атома», реальная статистика говорит об обратном. Большинство этих заявлений — попытка продлить жизнь старым станциям, чтобы избежать шокового роста цен при их закрытии.
4. Экологический имидж и инвестиции
Современный бизнес бежит от «грязных» активов. Атомная энергия, обремененная проблемой ОЯТ, РАО и риском техногенных катастроф, не вписывается в стандарты устойчивого развития. Инвесторы понимают: вложиться в АЭС — значит связать себя обязательствами по ликвидации последствий на столетия вперед. В то время как компоненты солнечных панелей и ветряков уже сегодня подлежат переработке на 90–95% без риска превратить целые регионы в зону отчуждения.
Азиатский разворот: почему даже лидеры атомной гонки выбирают солнце и ветер
Пока сторонники АЭС кивают на Восток как на оплот ядерной энергетики, реальная статистика свидетельствует о колоссальном структурном сдвиге. Азиатские бизнесмены умеют считать деньги и риски, выбирая путь наименьшего сопротивления и максимальной выгоды.
Китай: Атом как декорация, ВИЭ как фундамент
Китай часто называют «надеждой атомной отрасли», но дьявол кроется в масштабах.
Вывод для России
Пример Азии доказывает: даже имея доступ к ядерным технологиям, страны-лидеры предпочитают развивать распределенную «зеленую» генерацию. Она не создает «мертвых зон» на столетия вперед и не требует скрытых субсидий из кармана будущих поколений. На фоне этого упорство российских регионов в удержании «атомного курса» выглядит как попытка ехать на паровозе в эпоху высокоскоростных электровозов.
Итоги: Почему «атомный тариф» — это обман потребителя и будущих поколений
Заключение: Нам пора перестать называть атомную энергию дешевой. Это энергия в кредит, где проценты по займу будут выплачивать наши дети и внуки своим здоровьем и налогами на содержание радиоактивных руин.
Список источников:
- Диапазоны потребления: С 1 января 2026 года практически во всех регионах РФ тариф зависит от того, сколько вы тратите. I диапазон (обычно до 3900 или 1200 кВт·ч в зависимости от региона) — самый дешевый. При переходе во II или III диапазон цена может вырасти в 1.5–2 раза.
- Тип плит и местность: Для жителей сельской местности и домов, оборудованных стационарными электроплитами, традиционно действует понижающий коэффициент 0.7 (скидка 30%).
Индексация: Последнее изменение тарифов произошло 1 января 2026 года, следующее плановое изменение ожидается во втором полугодии.
1. Скрытые субсидии: кто на самом деле платит за «грязный» хвост?
Официальный тариф АЭС учитывает только операционные расходы и топливную составляющую. Но он игнорирует колоссальные затраты на обращение с радиоактивными отходами (РАО) и отработавшим ядерным топливом (ОЯТ).
- Переработка ценой экологии: Вместо окончательного захоронения Россия выбрала путь переработки ОЯТ на ПО «Маяк» (Челябинская обл.) и Красноярском ГХК. Это не «замкнутый цикл», а производство огромных объемов жидких радиоактивных отходов.
- Бюджетная дыра: Расходы на ликвидацию экологического ущерба прошлых лет и содержание спецкомбинатов субсидируются из федерального бюджета. Фактически, житель условного Курска получает «дешевый» свет, но из его же налогов оплачиваются миллиардные вливания в Росатом на «решение проблем наследия».
2. Ловушка вывода из эксплуатации
Главный аргумент сторонников АЭС — долговечность станций. Но сегодня мы подходим к опасной черте: старые блоки (РБМК-1000 и ранние ВВЭР-440) требуют остановки.
Мировой опыт показывает: согласно данным Европейской счётной палаты вывод из эксплуатации АЭС дороже, чем ее строительство.
- Игналинская АЭС (Литва): Стоимость вывода из эксплуатации уже превысила 3 млрд евро (с учётом инфляции) и продолжает расти. Процесс затянулся на десятилетия, превратившись в бездонную бочку для субсидий ЕС.
- Опыт Германии (АЭС «Норд», Грайфсвальд): Вывод из эксплуатации оценивается в 6 млрд евро (с учётом инфляции) и занимает около 20–30 лет и требует сложнейших робототехнических операций.
В России же фонд на вывод из эксплуатации АЭС формируется по остаточному принципу. Когда придет время массового вывода из эксплуатации блоков в Смоленской или Курской областях, накопленных средств не хватит. Результат предсказуем: резкий скачок тарифа или прямые изъятия из бюджета, чтобы законсервировать «фонящие» руины.
3. Тариф как социальный наркотик
Низкий тариф в атомных регионах — это политический инструмент, который тормозит развитие альтернативной энергетики.
- Инвесторам невыгодно заходить в регионы с «демпинговым» атомом.
- Потребитель не приучен к энергосбережению, так как цена искусственно занижена.
Цена «мирного атома»
Атомная энергетика в ее нынешнем виде в России — это антигуманная экономика. Мы потребляем энергию сегодня, оставляя расходы на вывод из эксплуатации станций, охрану могильников и дезактивацию рек Урала будущим поколениям. Если включить в тариф реальную стоимость утилизации ОЯТ и гарантированный бюджет на вывод из эксплуатации станции по западным стандартам, атомный киловатт станет самым дорогим в истории страны.
Глобальный энергетический переход: почему бизнес выбирает ВИЭ, а не «ядерный долгострой»
Пока государственные корпорации лоббируют строительство новых АЭС, аргументируя это «энергобезопасностью», частный капитал во всем мире стремительно уходит в возобновляемую энергетику. Причина прагматична: солнце и ветер стали дешевле атома.
1. Экономический обвал цен на киловатт
За последние 10 лет стоимость солнечной электроэнергии упала на 90%, а ветровой — на 70%. Согласно данным Lazard (LCOE — приведенная стоимость энергии), генерация на новых солнечных и ветровых фермах в США и Европе обходится в $24–50 за МВт·ч. Для сравнения: электричество от новых АЭС стоит $130–200 за МВт·ч.
- Даже с учетом затрат на системы накопления энергии (батареи), ВИЭ выигрывают в конкурентной борьбе.
- Атомная энергия остается конкурентоспособной только там, где государство полностью берет на себя риски, стройку, охрану и последующую утилизацию отходов.
2. Скорость против бюрократии
Бизнес ценит время. Проектирование и строительство современной АЭС занимает в среднем 15–20 лет. За это время технологии хранения энергии успевают смениться дважды, а рыночная конъюнктура — полностью трансформироваться. Ветропарк или солнечная электростанция возводятся за 1–3 года. Инвестор начинает получать возврат на вложенный капитал почти мгновенно, в то время как АЭС превращается в «черную дыру», поглощающую миллиарды субсидий еще до пуска первого тока.
3. Политический пиар против рыночной реальности
Несмотря на громкие заявления политиков в ЕС и США о «возрождении атома», реальная статистика говорит об обратном. Большинство этих заявлений — попытка продлить жизнь старым станциям, чтобы избежать шокового роста цен при их закрытии.
- В США за последние десятилетия были достроены лишь единичные блоки ( энергоблоки 3 и 4 АЭС «Вогтль» (Vogtle) в Джорджии, запущенные в 2023–2024 годах), бюджет которых раздулся вдвое, а сроки сорваны на годы.
- В это же время в Техасе и Калифорнии мощности ВИЭ растут в геометрической прогрессии, потому что это выгодно частным компаниям, а не только государственным гигантам.
4. Экологический имидж и инвестиции
Современный бизнес бежит от «грязных» активов. Атомная энергия, обремененная проблемой ОЯТ, РАО и риском техногенных катастроф, не вписывается в стандарты устойчивого развития. Инвесторы понимают: вложиться в АЭС — значит связать себя обязательствами по ликвидации последствий на столетия вперед. В то время как компоненты солнечных панелей и ветряков уже сегодня подлежат переработке на 90–95% без риска превратить целые регионы в зону отчуждения.
Азиатский разворот: почему даже лидеры атомной гонки выбирают солнце и ветер
Пока сторонники АЭС кивают на Восток как на оплот ядерной энергетики, реальная статистика свидетельствует о колоссальном структурном сдвиге. Азиатские бизнесмены умеют считать деньги и риски, выбирая путь наименьшего сопротивления и максимальной выгоды.
Китай: Атом как декорация, ВИЭ как фундамент
Китай часто называют «надеждой атомной отрасли», но дьявол кроется в масштабах.
- Гигантский разрыв: В 2023 году Китай ввел в эксплуатацию около 1,2 ГВт атомных мощностей. За тот же период страна ввела 216 ГВт солнечной энергии и 76 ГВт ветровой. Темпы строительства ВИЭ в сотни раз превышают атомные.
- Экономический прагматизм: Пекин понимает, что АЭС — это долго, дорого и сопряжено с рисками безопасности. Поэтому ядерная энергия в КНР занимает лишь около 5% в энергобалансе, в то время как инвестиции в «зеленый» сектор стали главным драйвером китайского ВВП. Бизнес идет туда, где цикл окупаемости составляет 5 лет, а не 25.
Вывод для России
Пример Азии доказывает: даже имея доступ к ядерным технологиям, страны-лидеры предпочитают развивать распределенную «зеленую» генерацию. Она не создает «мертвых зон» на столетия вперед и не требует скрытых субсидий из кармана будущих поколений. На фоне этого упорство российских регионов в удержании «атомного курса» выглядит как попытка ехать на паровозе в эпоху высокоскоростных электровозов.
Итоги: Почему «атомный тариф» — это обман потребителя и будущих поколений
- Ложная экономика «низкой цены»
- Тарифы в регионах АЭС не отражают реальную стоимость энергии. В них не заложены расходы на переработку ОЯТ, ликвидацию радиоактивных отходов на объектах вроде «Маяка» и ГХК, и будущий вывод из эксплуатаций станций. Это скрытое субсидирование из федерального бюджета, то есть из налогов тех же самых граждан.
- Экологический долг перед Уралом и Сибирью
- «Чистота» атомной энергии заканчивается там, где начинаются Челябинская область и Красноярский край. Концентрация отходов в этих регионах — это цена, которую платят миллионы людей за иллюзию дешевого киловатта в регионах России с эксплуатируемыми АЭС.
- Вывод из эксплуатации — финансовая бомба замедленного действия
- Зарубежный опыт (Игналинская АЭС и АЭС «Норд» Грайфсвальд, ФРГ) доказал: вывод из эксплуатации станции стоит дороже её постройки. В России нет накопленных фондов, способных покрыть эти триллионные затраты. Когда старые блоки РБМК и ВВЭР окончательно выработают ресурс, расходы на их вывод лягут на плечи потребителей десятикратным ростом тарифов.
- Проигрыш в технологической гонке
- Пока мир (включая прагматичный Китай) инвестирует в стремительно дешевеющие ВИЭ, Россия консервирует атомную монополию. Мы строим объекты со сроком окупаемости в 25–40 лет, в то время как солнечная и ветровая генерация уже сегодня дешевле, безопаснее и возводится в 10 раз быстрее.
- Инвестиционный тупик
- Искусственно заниженные атомные тарифы убивают стимулы для энергосбережения и блокируют приход частных инвестиций в распределенную энергетику. Регионы АЭС рискуют превратиться в технологические заповедники прошлого века, обремененные «ядерным наследием», которое невозможно ни продать, ни безопасно утилизировать.
Заключение: Нам пора перестать называть атомную энергию дешевой. Это энергия в кредит, где проценты по займу будут выплачивать наши дети и внуки своим здоровьем и налогами на содержание радиоактивных руин.
Список источников:
- Lazard’s Levelized Cost of Energy Analysis (Version 17.0/18.0), Сравнительные таблицы LCOE для Solar PV, Wind и Nuclear.
- Европейская счетная палата — Специальный отчет по выводу из эксплуатации ядерных установок в Литве, Болгарии и Словакии.
- Статья «В 2025 году солнечная и ветровая энергетика впервые обошла атомную по выработке в США»
- Статья «ВИЭ покрыли весь рост потребления электроэнергии в Китае в 2025 году».
- Статья «Солнце и ветер обошли ископаемое топливо по выработке электроэнергии в ЕС в 2025».
- Статья «Китай ввел в строй более 40 ГВт мощностей СЭС и ВЭС за первые два месяца 2026».
- Статья «Рынок систем накопления энергии в КНР в феврале вырос на 120%».
- Статья «Доля ВИЭ в производстве электроэнергии в ЕС составила 47,3% в 2025 году».
- Статья «Расходы на строительство АЭС Hinkley Point C в Великобритании снова выросли».